«الرقابة المالية» تفتح مسارات جديدة لتمويل العقارات.. التوريق والصكوك والصناديق تواجه تحديات السوق
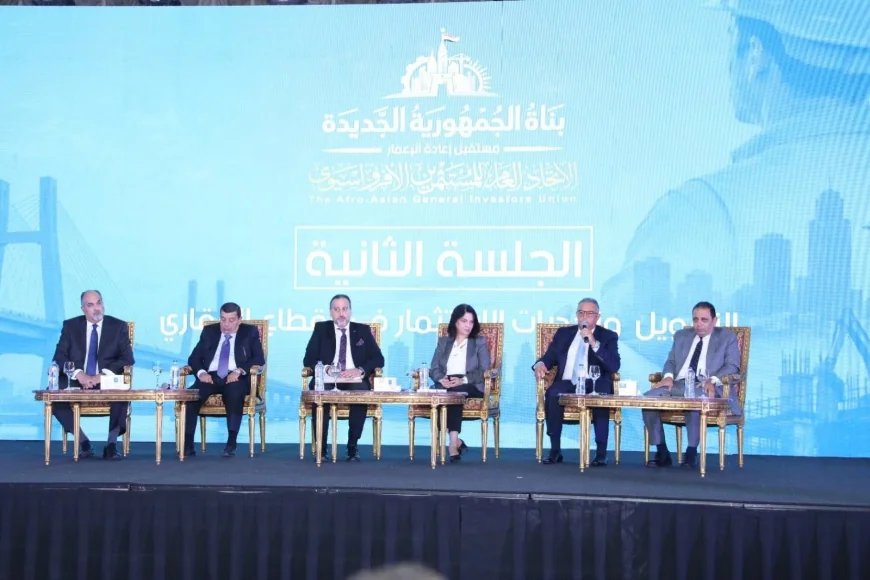
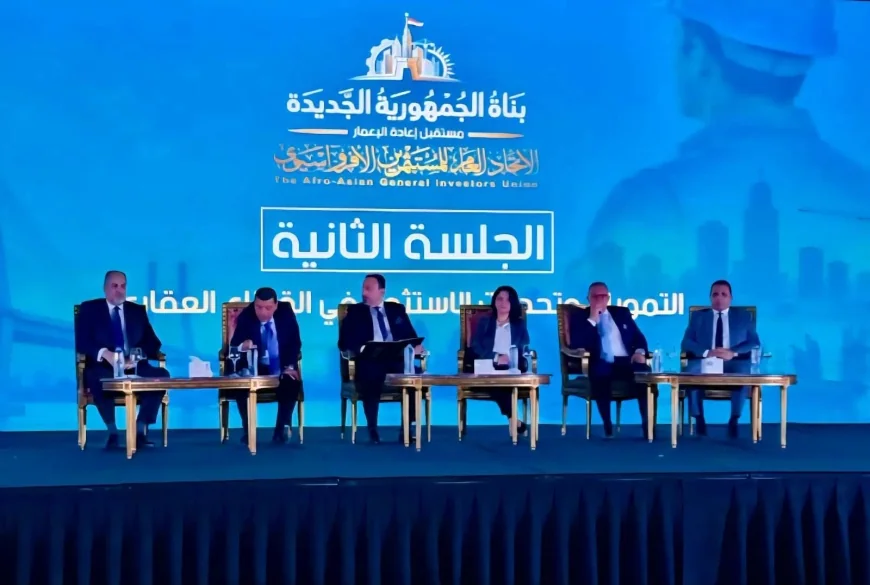
استعرضت الهيئة العامة للرقابة المالية أدوات التمويل غير المصرفي الداعمة للقطاع العقاري، ومنها التوريق والصكوك وصناديق الاستثمار العقاري والمنصات الرقمية، خلال مؤتمر «بناة الجمهورية الجديدة». وأكدت سالي جورج أهمية تنويع مصادر التمويل وربط تدفقات الأموال بمعدلات تنفيذ المشروعات. كما تناولت الضوابط المنظمة للاستثمار العقاري الجزئي، وتطوير صناديق متعددة الإصدارات، بما يعزز الحوكمة ويحمي المستثمرين ويدعم قدرة القطاع العقاري على مواجهة التحديات التمويلية.
لم يعد تمويل القطاع العقاري في مصر يعتمد فقط على التمويل المصرفي أو التدفقات النقدية التقليدية للمطورين، إذ تتسع خريطة الأدوات المالية غير المصرفية لتوفير بدائل أكثر تنوعًا، مع محاولة ربط التمويل بمعدلات التنفيذ الفعلية وتعزيز حماية المستثمرين.
هذه الرؤية كانت محور مشاركة الهيئة العامة للرقابة المالية في مؤتمر «بناة الجمهورية الجديدة»، الذي نظمه الاتحاد العام للمستثمرين الأفرو-آسيوي، حيث استعرضت سالي جورج، معاون رئيس الهيئة لشؤون صناديق الاستثمار، أبرز أدوات التمويل والاستثمار غير المصرفية التي يمكن أن تدعم نمو القطاع العقاري وتواجه تحدياته التمويلية.
التوريق والصكوك.. سيولة جديدة للمطورين
أوضحت سالي جورج أن سوق رأس المال يوفر مجموعة واسعة من الآليات التمويلية أمام المطورين العقاريين وشركات التمويل العقاري، يأتي في مقدمتها توريق محافظ الحقوق المالية الآجلة وإصدارات الصكوك، إلى جانب صناديق الاستثمار العقاري والصناديق التي تستثمر في الحقوق المالية الآجلة.
وتكتسب هذه الأدوات أهمية خاصة بالنسبة للقطاع العقاري، الذي يحتاج بطبيعته إلى مصادر تمويل طويلة الأجل تتناسب مع طول دورة تنفيذ المشروعات وفترات تحصيل مستحقاتها.
وأشارت إلى أن أول إصدارين لشراء محافظ حقوق مالية آجلة في السوق المصرية كانا لصالح شركات تعمل في مجال التمويل العقاري، كما عرضت خلال الجلسة مؤشرات مقارنة لأداء أدوات التمويل والاستثمار المرتبطة بالقطاع خلال العامين الماضيين، والتي عكست نمو حجم التمويلات والاستثمارات المتاحة للأنشطة العقارية.
رقابة على التمويل لحماية المستثمرين
ولا يأتي التوسع في أدوات التمويل غير المصرفي بمعزل عن الضوابط الرقابية؛ إذ تخضع عمليات التوريق والصكوك لمجموعة من القواعد التي تستهدف ضمان سلامة واستدامة التمويل.
ومن بين هذه الضوابط ضرورة الحصول على تصنيف ائتماني لا يقل عن BBB، مع تحديث التصنيف بصورة سنوية، إلى جانب متابعة الهيئة للتحصيلات والتأكد من سداد العوائد في المواعيد المحددة.
وتستهدف هذه الإجراءات تحقيق توازن بين توفير السيولة للقطاع العقاري من ناحية، والحفاظ على حقوق المستثمرين ورفع كفاءة أدوات التمويل من ناحية أخرى.
12 عامًا من تطوير منظومة صناديق الاستثمار
واستعرضت سالي جورج كذلك التطور التشريعي والتنظيمي الذي شهدته منظومة صناديق الاستثمار منذ عام 2014 وحتى الآن، في إطار توجه الهيئة لتقليل التكلفة أمام المؤسسين والمستثمرين وزيادة المرونة الاستثمارية والتمويلية.
وشملت الإصلاحات السماح للصناديق بالاقتراض في حدود نسب معينة من القيمة السوقية لوثائق الاستثمار، إلى جانب تبسيط إجراءات زيادة أحجام الصناديق، وإتاحة سداد قيمة الوثائق على دفعات.
كما جرى تيسير إجراءات التنفيذ في حالات الإخلال بسداد الأقساط، بما يساعد الصناديق على الاستمرار في تلبية الاحتياجات التمويلية للمشروعات بصورة أكثر مرونة.
الاستثمار العقاري الجزئي.. الرقابة تدخل على خط المنصات الرقمية
ومن أبرز الملفات التي ناقشتها الجلسة، تنامي نشاط المنصات العقارية غير الخاضعة للرقابة التي تتيح الاستثمار الجزئي في العقارات.
وترى الهيئة أن هذا النشاط يحتاج إلى إطار قانوني ورقابي واضح يحمي المتعاملين، دون أن يؤدي التنظيم إلى إغلاق الباب أمام الابتكار أو حرمان المستثمرين من أدوات استثمارية جديدة.
وفي هذا الإطار، أتاحت الهيئة ممارسة النشاط من خلال كيانات قانونية مرخصة وخاضعة للرقابة، تتمثل في المنصات الرقمية للاستثمار في وثائق صناديق الاستثمار العقاري.
وقد أصدرت الهيئة القرار رقم 125 لسنة 2025 لوضع الضوابط المنظمة لإنشاء هذه المنصات، بما يسمح للأفراد بالاستثمار في حصص ملكية على المشاع في وحدات عقارية عبر وثائق تصدرها صناديق استثمار عقارية من خلال منصات مرخصة.
ماذا تقدم المنصة العقارية المرخصة للمستثمر؟
وتختلف المنصات المنظمة رقابيًا عن مجرد وسيلة إلكترونية للربط بين البائع والمشتري.
فالمنصة المرخصة تقدم خدمات مرتبطة بمرحلة ما بعد الاستثمار، بما في ذلك توفير الإفصاحات للمستثمرين عن استثماراتهم، وإتاحة معلومات دورية عن قيمة الاستثمارات.
وتتضمن المنظومة كذلك الإفصاح نصف السنوي عن قيمة الاستثمارات استنادًا إلى تقييمات يجريها مقيم عقاري مستقل مسجل لدى الهيئة، إلى جانب توفير آليات للتخارج.
وتتوافق هذه المنظومة مع الضوابط التي وضعتها الهيئة للمنصات الرقمية، والتي تشمل التحقق من شروط تسجيل المستثمر، واجتياز اختبار المعرفة، وتوفير قنوات دفع رقمية مؤمنة، فضلًا عن الإفصاح عن معلومات الصناديق والمشروعات وآليات الاكتتاب والاسترداد.
أول منصة رقمية.. والقطاع يدخل مرحلة جديدة
ولم تتوقف الخطوة عند إصدار القواعد التنظيمية؛ إذ وافقت الهيئة لاحقًا على إنشاء أول منصة رقمية للاستثمار في وثائق صناديق الاستثمار العقاري، في خطوة عملية لتفعيل الإطار التنظيمي الجديد.
كما واصلت الهيئة خلال 2026 تطوير الإطار التنظيمي للمنظومة، بما في ذلك تحديد مقابل الخدمات التي تقدمها شركة الإيداع والقيد المركزي لصناديق الاستثمار العقاري عبر المنصات الرقمية.
وهكذا أصبح الاستثمار العقاري الجزئي ينتقل تدريجيًا من نماذج غير منظمة إلى نشاط له قواعد للترخيص والإفصاح والتقييم والتعاملات الرقمية.
التحدي الأكبر.. أين تذهب أموال تمويل المشروع؟
لم تتوقف المناقشات عند توفير التمويل، وإنما امتدت إلى السؤال الأكثر أهمية: كيف نضمن استخدام التمويل في الغرض الذي حصل عليه المشروع من أجله؟
وأشارت الجلسة إلى أحد التحديات المرتبطة بالمشروعات العقارية تحت الإنشاء، والمتمثل في استخدام بعض المطورين للتمويل في أغراض غير مخصصة له، الأمر الذي قد ينعكس على معدلات التنفيذ والتسليم.
وهنا تبرز أهمية صناديق الاستثمار باعتبارها، بحسب سالي جورج، «وجهين لعملة واحدة»؛ فهي أداة استثمارية للمستثمرين وفي الوقت نفسه مصدر تمويل للمطورين العقاريين.
التمويل مرتبط بنسبة الإنجاز
وتعمل الهيئة على تطوير آليات تجعل تدفقات الأموال أكثر ارتباطًا بمراحل تنفيذ المشروع.
ومن بين هذه الآليات إتاحة سداد قيمة وثائق الاستثمار على أقساط، بحيث يتم استدعاء الأموال وفق نسب إنجاز محددة داخل المشروعات.
وهذا النموذج يغير العلاقة بين التمويل والتنفيذ؛ فبدلًا من ضخ كامل الموارد المالية في بداية المشروع، يمكن ربط تدفق الأموال بمعدلات الإنجاز الفعلية، بما يحد من مخاطر سوء استخدام السيولة.
صناديق متعددة الإصدارات.. كل مشروع بحسابه
وفي خطوة أخرى لتعزيز الحوكمة، استحدثت الهيئة نموذج صناديق الاستثمار متعددة الإصدارات، بحيث يكون لكل إصدار حساب مستقل تودع فيه الأموال المخصصة للمشروع المستهدف.
وتستهدف هذه الآلية الفصل بين موارد المشروعات المختلفة داخل الصندوق، بما يعزز حوكمة استخدام الأموال ويربط الموارد المالية بالأغراض المحددة لها.
وبذلك لا يصبح السؤال فقط: «هل حصل المطور على التمويل؟»، وإنما أيضًا: أين ذهبت أموال التمويل؟ وما نسبة ما تم تنفيذه بالفعل من المشروع؟
العقار بين التمويل والاستثمار
وتكشف تحركات الرقابة المالية عن تحول مهم في طريقة النظر إلى تمويل القطاع العقاري؛ فالأدوات غير المصرفية لم تعد مجرد بديل للتمويل المصرفي، وإنما أصبحت جزءًا من منظومة متكاملة تجمع بين توفير السيولة، وتوزيع المخاطر، وحماية المستثمر، والحوكمة، والرقابة على تدفقات الأموال.
ومع توسع أدوات مثل التوريق والصكوك والصناديق العقارية والمنصات الرقمية، تتجه السوق إلى توفير خيارات أوسع للمطورين والمستثمرين، في الوقت الذي تحاول فيه الهيئة بناء قواعد تقلل المخاطر المرتبطة بطبيعة القطاع العقاري ودورة مشروعاته الطويلة.
والرسالة الأهم من مؤتمر «بناة الجمهورية الجديدة» كانت واضحة: تمويل العقار لم يعد قضية توفير أموال فقط، بل أصبح قضية إدارة مخاطر وحوكمة وربط التمويل بالتنفيذ الفعلي.