«الرقابة المالية» تضيف سلاحًا جديدًا لتقييم عملاء التمويل.. «آي سكور» يدخل مرحلة التحليل السلوكي من أبريل 2027
أقرت الهيئة العامة للرقابة المالية قرارًا جديدًا يلزم شركات التمويل الاستهلاكي بالاستعلام عن التقييم السلوكي للعملاء عبر «آي سكور»، باستخدام البيانات البديلة، ومراعاة نتائجه عند منح التمويل أو رفضه. ويبدأ تطبيق القرار أول أبريل 2027 بعد جاهزية النظام. ويستهدف الإجراء رفع كفاءة تقييم الجدارة الائتمانية، وتقليل التعثر ومخاطر عدم السداد، بالتوازي مع التحقق الرقمي من بيانات العملاء وتطوير منظومة التمويل غير المصرفي.
تستعد سوق التمويل الاستهلاكي في مصر لدخول مرحلة جديدة من تقييم العملاء، بعدما قررت الهيئة العامة للرقابة المالية إضافة التحليل السلوكي باستخدام البيانات البديلة إلى منظومة الاستعلام الائتماني، في خطوة تستهدف رفع دقة قرارات منح التمويل والحد من مخاطر التعثر وعدم السداد.
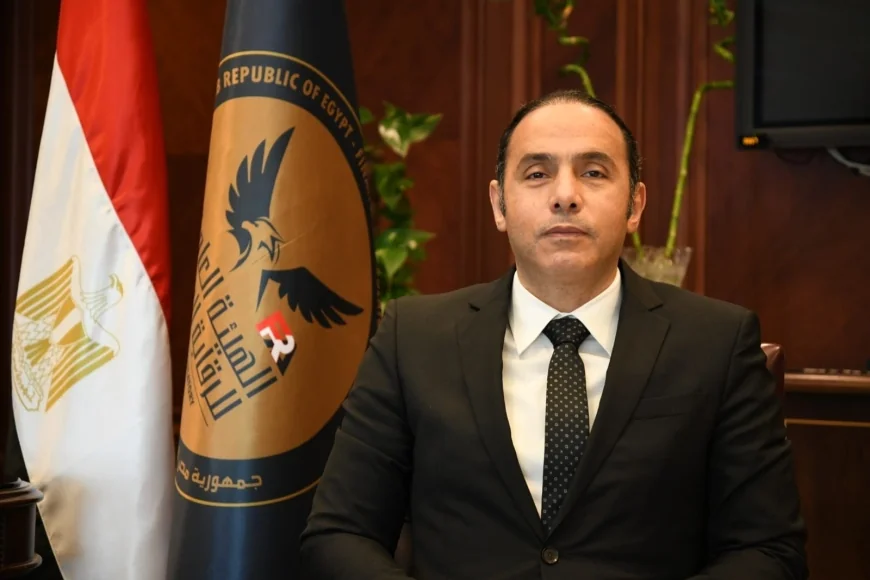
وأصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، القرار رقم 2863 لسنة 2026، الذي يلزم الشركات المرخص لها بمزاولة نشاط التمويل الاستهلاكي بالاستعلام عن التقييم السلوكي للعملاء من خلال شركة الاستعلام الائتماني «آي سكور»، مع مراعاة نتائج هذا التقييم عند اتخاذ قرار منح التمويل أو رفض طلب العميل.
أبريل 2027.. موعد بدء التقييم السلوكي
ومن المقرر أن يبدأ تطبيق الاستعلام عن التقييم القائم على التحليل السلوكي باستخدام البيانات البديلة اعتبارًا من 1 أبريل 2027، وذلك بعد الانتهاء من تجهيز النظام المخصص لهذا الغرض لدى شركة «آي سكور».
وبموجب القرار، لن يقتصر تقييم طلب التمويل على البيانات الائتمانية التقليدية، إذ ستصبح الشركات مطالبة بالتعرف على مؤشر إضافي يعكس السلوك المالي للعميل بالاعتماد على البيانات البديلة، ثم إدخال نتائج هذا التقييم ضمن عملية اتخاذ القرار الائتماني.
تحقق رقمي قبل منح التمويل
ويضع القرار أيضًا التحقق الرقمي من بيانات العملاء Digital Verification ضمن الالتزامات المفروضة على شركات التمويل الاستهلاكي عند دراسة طلبات التمويل.
ويأتي ذلك إلى جانب الضوابط القائمة المتعلقة بالتأكد من صحة بيانات العملاء والهوية الرقمية، وفقًا لقراري مجلس إدارة الهيئة رقمي 140 لسنة 2023 و186 لسنة 2024 وتعديلاتهما.
كما تستمر الشركات في إجراء الاستعلام الائتماني عن تعاملات العملاء مع جهات التمويل المصرفي وغير المصرفي الأخرى، وفقًا لأحكام قانون تنظيم نشاط التمويل الاستهلاكي رقم 18 لسنة 2020 والقرارات التنظيمية الصادرة عن الهيئة.
وبذلك تضيف الرقابة المالية طبقة جديدة إلى منظومة تقييم الجدارة الائتمانية، تجمع بين التحقق الرقمي، والاستعلام الائتماني، والتحليل السلوكي قبل اتخاذ قرار التمويل.
إسلام عزام: القرار يقلل مخاطر التعثر
وأكد الدكتور إسلام عزام أن التحقق الرقمي من بيانات العملاء والتعرف على التقييم القائم على التحليل السلوكي باستخدام البيانات البديلة من شأنهما رفع كفاءة إجراءات التأكد من الجدارة الائتمانية للمتعاملين.
وأوضح أن هذه الإجراءات تستهدف تعزيز سلامة عملية منح الائتمان وتقليل احتمالات العجز عن السداد، بما يساعد شركات التمويل على اتخاذ قرارات أكثر دقة بشأن العملاء المتقدمين للحصول على التمويل.
القرار جاء بعد مشاورات مع السوق
وأشار رئيس الهيئة إلى أن القرار جاء بعد سلسلة من الاجتماعات التشاورية مع شركات التمويل الاستهلاكي وشركة الاستعلام الائتماني «آي سكور».
وتعكس هذه الخطوة توجه الهيئة إلى إشراك أطراف النشاط في تطوير القواعد التنظيمية، بما يحقق التوازن بين التوسع في نشاط التمويل الاستهلاكي والحفاظ على استقراره، خاصة في ظل مخاطر تعثر العملاء وعدم السداد وما قد يترتب عليها من ضغوط على الاستقرار المالي للشركات.
«التحليل السلوكي».. ماذا يضيف إلى قرار التمويل؟
تكمن أهمية التقييم السلوكي في أنه يقدم لشركات التمويل أداة إضافية عند دراسة العميل، إلى جانب المعلومات الائتمانية التقليدية.
ويعتمد مفهوم Behavioral Scoring Based on Alternative Data على تحليل البيانات البديلة بهدف تكوين صورة أكثر شمولًا عن السلوك المالي للعميل، وهو ما يمكن أن يساعد جهات التمويل في تحسين قدرتها على تقدير المخاطر قبل اتخاذ قرار منح التمويل.
ولا يعني ذلك إلغاء الاستعلام الائتماني التقليدي، وإنما إضافة مؤشر جديد إلى منظومة التقييم الحالية.
خطوة جديدة في رقمنة التمويل غير المصرفي
ويرتبط القرار الجديد بسلسلة من الإجراءات التي اتخذتها الهيئة خلال الفترة الأخيرة لتطوير البنية التنظيمية لأنشطة التمويل غير المصرفي.
وأوضح إسلام عزام أن تفعيل التقييم السلوكي يأتي إلى جانب الإجراءات السابقة الخاصة بالربط اللحظي بين شركات التمويل الاستهلاكي وتمويل المشروعات وشركة الاستعلام الائتماني، فضلًا عن تسريع تطبيق منظومة التحقق من هوية العملاء باستخدام رمز التحقق OTP.
وتستهدف هذه المنظومة رفع كفاءة التشغيل، وتحسين قرارات التمويل، وتسهيل عمليات المتابعة والرقابة، مع مواكبة التطورات التكنولوجية وتغيرات السوق وتنوع المخاطر.
من الاستعلام التقليدي إلى القرار الائتماني الذكي
وتكشف الخطوة الجديدة عن تحول تدريجي في طريقة تقييم العملاء داخل سوق التمويل الاستهلاكي المصري؛ فبدل الاعتماد على سجل التعاملات الائتمانية وحده، تتجه المنظومة إلى الاستفادة من أدوات رقمية وتحليلية أكثر تطورًا.
وبالنسبة لشركات التمويل، فإن إضافة التقييم السلوكي قد تعني قدرة أكبر على التمييز بين درجات المخاطر عند دراسة طلبات التمويل، بينما تستهدف الهيئة في المقابل تقليل معدلات التعثر وتعزيز سلامة القطاع.
وبدءًا من أبريل 2027، سيكون على شركات التمويل الاستهلاكي التعامل مع هذا التقييم باعتباره جزءًا من عملية اتخاذ القرار الائتماني، بمجرد جاهزية النظام لدى «آي سكور».
وبذلك تدخل سوق التمويل الاستهلاكي مرحلة جديدة عنوانها التحقق الرقمي والتحليل السلوكي والقرار الائتماني المبني على البيانات، ضمن مسار أوسع لتطوير منظومة التمويل غير المصرفي في مصر.