الرقابة المالية تنظم أول برنامج تدريبي على «الشورت سيلينج» بمشاركة أكثر من 100 متدرب من 42 شركة
ما شروط حصول شركات السمسرة على ترخيص مزاولة الشورت سيلينج في البورصة المصرية؟
كتبت/سلمي احمد
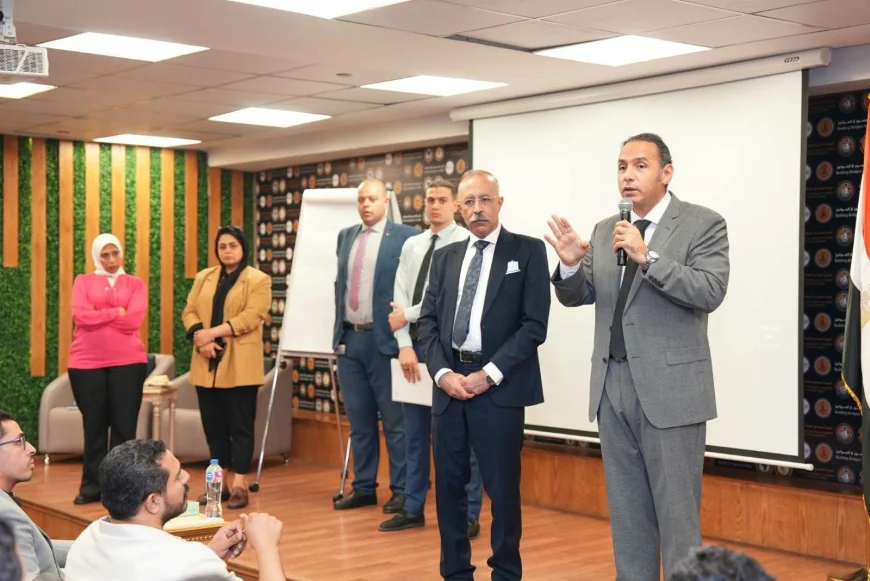
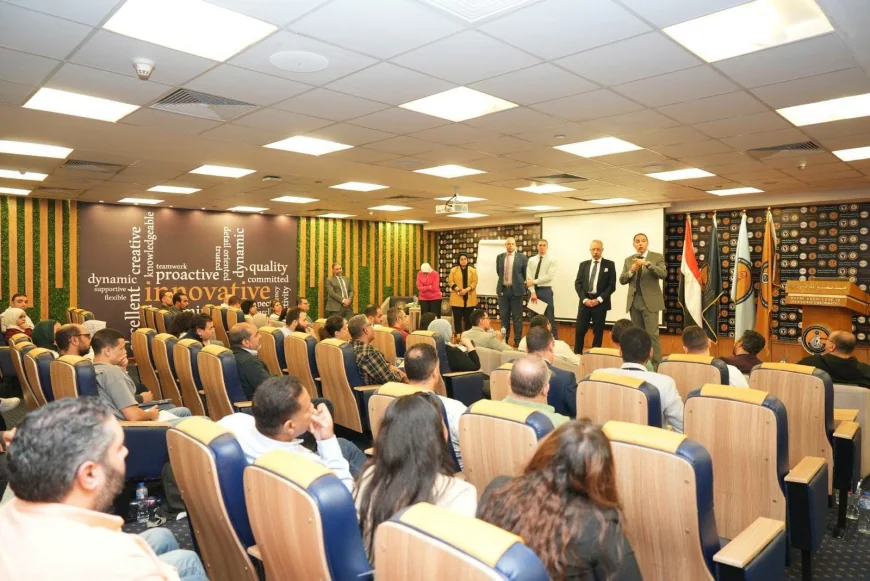
أعلنت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، تنظيم أول برنامج تدريبي من نوعه لإعداد وتأهيل كوادر شركات السمسرة والمؤسسات المالية على الإطار التنظيمي والتشغيلي لآلية «الشورت سيلينج»، أو اقتراض الأوراق المالية بغرض البيع، وذلك في إطار الاستعداد لتفعيل الآلية في سوق رأس المال المصري.
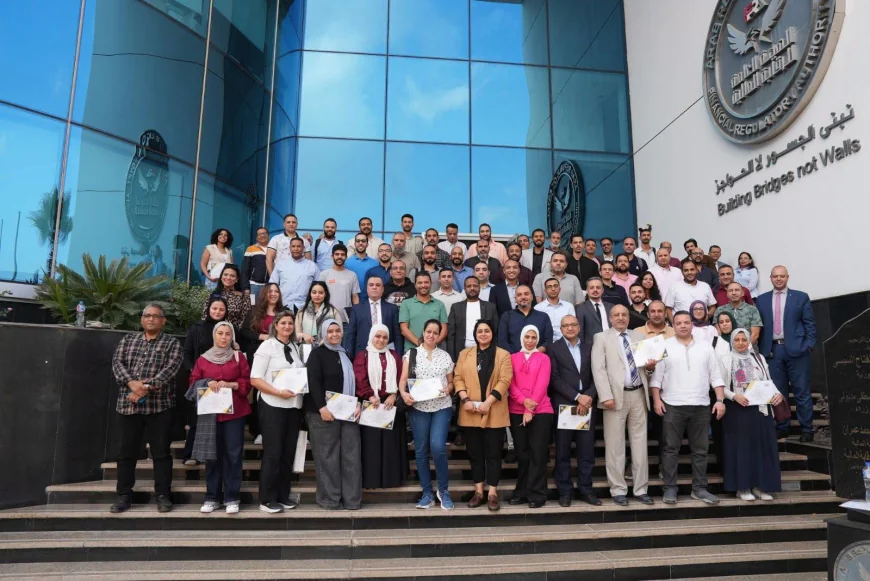
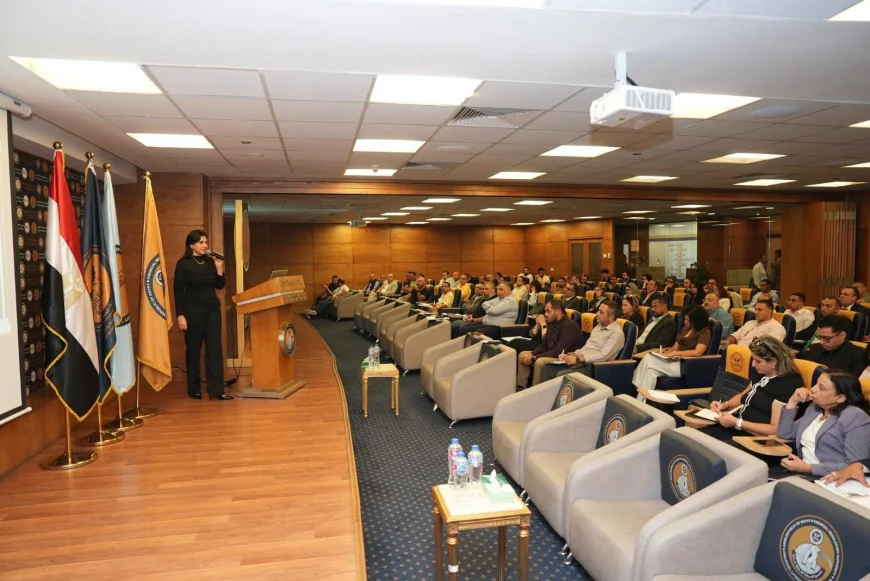
وشارك في البرنامج أكثر من 100 متدرب من 42 شركة سمسرة ومؤسسة مالية، بهدف تأهيلهم للعمل كمسؤولين عن تنفيذ عمليات الشورت سيلينج ومتابعتها، وتعريفهم بالضوابط التنظيمية والمتطلبات الفنية وحقوق والتزامات جميع الأطراف المعنية.
ونفذ البرنامج معهد الخدمات المالية، الذراع التدريبي للهيئة، بمشاركة المحاضرين حنان حمدي وعمرو السعودي، استنادًا إلى الإطار التنظيمي الصادر بقرار مجلس إدارة الهيئة رقم 155 لسنة 2026.
اجتياز التدريب شرط لترخيص الشورت سيلينج
أكدت الهيئة العامة للرقابة المالية أن اجتياز الاختبارات أو الدورات التدريبية التي تحددها الهيئة يُعد أحد الشروط الرئيسية لشركات السمسرة الراغبة في الحصول على ترخيص مزاولة عمليات الشورت سيلينج.
ويلزم الإطار التنظيمي كل شركة سمسرة تسعى للحصول على الترخيص بتوفير مسؤول واحد على الأقل مختص بتنفيذ العمليات ومتابعتها، على أن يستوفي الشروط المحددة، ومنها اجتياز التدريب أو الاختبارات المطلوبة.
ويستهدف هذا الشرط ضمان امتلاك الكوادر المسؤولة المعرفة العملية اللازمة لتطبيق الآلية، وفهم الأدوار والمسؤوليات المحددة لكل طرف، بما يساعد الشركات على توفيق أوضاعها واستيفاء المتطلبات التنظيمية والفنية قبل بدء مزاولة النشاط.
13 محورًا لتأهيل شركات السمسرة
تناول البرنامج التدريبي شرحًا تفصيليًا لأحكام وضوابط الإطار التنظيمي الجديد للشورت سيلينج، موزعة على 13 محورًا رئيسيًا، شملت:
-
الإطار العام للآلية ونظام الإقراض المركزي الجديد.
-
شروط وضوابط مزاولة العمليات.
-
حقوق والتزامات شركة السمسرة والعميل المقترض.
-
دور شركة الإيداع والقيد المركزي «مصر للمقاصة».
-
حدود ونسب الإقراض والاقتراض.
-
دور أمين الحفظ.
-
آليات إتاحة الأوراق المالية وإدارة الضمانات.
-
إغلاق مراكز الاقتراض ورد الأوراق المالية المقترضة.
-
الحقوق والمزايا المرتبطة بالعمليات، المعروفة بإجراءات الشركات.
-
العقود المباشرة بين شركة الوساطة والعميل المقرض أو المقترض.
-
المتطلبات الفنية والرقابية ذات الصلة.
-
نموذج العقد الاسترشادي بين شركة السمسرة والعميل المقترض، الصادر بقرار رئيس الهيئة رقم 3350 لسنة 2026.
كما ركز التدريب على إدارة الضمانات ومتابعة نسب التغطية وتسوية فروق التقييم، إلى جانب الإجراءات المنظمة لإغلاق المراكز المفتوحة ورد الأوراق المالية المقترضة.
إسلام عزام: التدريب خطوة نحو إطلاق الشورت سيلينج
قال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن البرنامج التدريبي يمثل خطوة تنفيذية جديدة نحو إطلاق آلية الشورت سيلينج، في ظل استمرار الهيئة في استكمال الجوانب التنظيمية والإرشادات العملية اللازمة لجميع أطراف المنظومة.
وأضاف أن الهيئة تعمل بالتوازي على استكمال التجهيزات النهائية لنظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة، من خلال إجراء التجارب الحية، بهدف تعزيز الجاهزية الفنية والتنظيمية قبل بدء التطبيق.
وأوضح عزام أن البرنامج لا يقتصر على كونه شرطًا للترخيص لشركات السمسرة الراغبة في مزاولة النشاط، بل يمثل أيضًا أحد محاور خطة الهيئة لبناء القدرات ورفع كفاءة جميع الأطراف، ونشر الوعي بقواعد الآلية ومتطلباتها، بما يدعم تطبيقها بصورة منظمة.
نظام الإقراض المركزي يعزز الشفافية
تواصل الهيئة العامة للرقابة المالية، بالتعاون مع شركة مصر للمقاصة والبورصة المصرية، الاستعدادات الفنية لتفعيل نظام الإقراض المركزي، الذي يهدف إلى توثيق مراحل عمليات الإقراض والاقتراض ومتابعتها بصورة لحظية.
ويتيح النظام للعملاء المقترضين الاطلاع على عروض الإقراض المتاحة من العملاء المقرضين واختيار ما يتناسب مع أهدافهم الاستثمارية، كما يتيح للمقرضين الاطلاع على عروض الإقراض المسجلة من خلال النظام.
وسبق أن نشرت الهيئة مواد توعوية ومحاضرة متخصصة قدمها الدكتور إسلام عزام، تناولت آلية الشورت سيلينج، وأدوار المقرض والمقترض وشركات السمسرة ومصر للمقاصة وأمناء الحفظ، إلى جانب الفروق بين هذه الآلية والشراء بالهامش.
كيف تحقق آلية الشورت سيلينج الربح أو الخسارة؟
تقوم آلية الشورت سيلينج على اقتراض أوراق مالية وبيعها، ثم إعادة شرائها لاحقًا وردها إلى المقرض وفقًا للقواعد المنظمة للعملية.
ويحقق العميل المقترض ربحًا إذا انخفض سعر الورقة المالية بعد بيعها، إذ يمكنه إعادة شرائها بسعر أقل، مع خصم تكلفة الاقتراض من العائد. أما إذا ارتفع السعر، فقد يتكبد خسارة عند إعادة شرائها بسعر أعلى، إضافة إلى تكلفة الاقتراض.
وفي المقابل، يحصل العميل المقرض على عائد مقابل إقراض أوراقه المالية، وفقًا للشروط المتفق عليها والضوابط المنظمة للعملية.
وتستهدف الهيئة من تنظيم الآلية وضع إطار يحدد حقوق والتزامات جميع الأطراف، وينظم إدارة الضمانات وإغلاق المراكز المفتوحة، بما يدعم الشفافية وحماية المتعاملين وتطوير أدوات سوق رأس المال المصري.