الرقابة المالية تعزز شفافية وثائق التأمين المرتبطة بالاستثمار في الذهب لحماية حقوق المتعاملين
كيف تحمي الرقابة المالية حقوق العملاء في وثائق التأمين المرتبطة بالذهب؟
كتبت/سلمي احمد
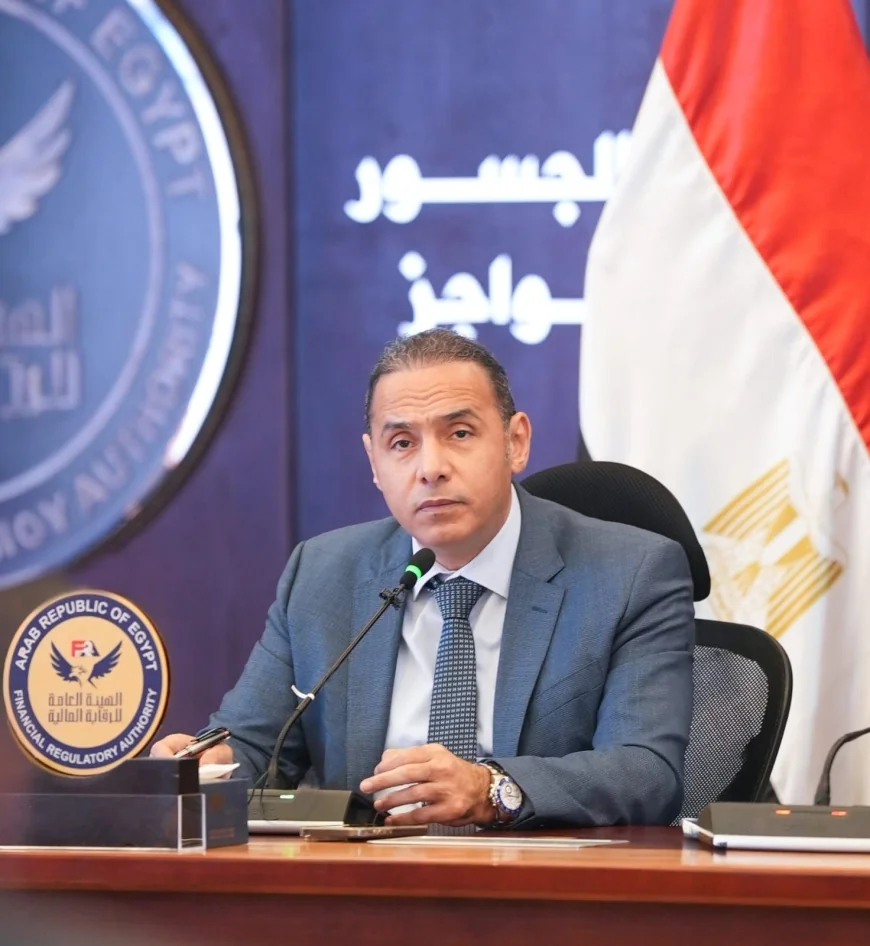
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، تعميمًا إلى شركات التأمين يستهدف تعزيز الإفصاح والشفافية في وثائق التأمين التي تتضمن استراتيجيات استثمار مرتبطة بالذهب، وذلك في إطار جهود الهيئة المستمرة لإحكام الرقابة على الأسواق وحماية حقوق المتعاملين في جميع الأنشطة المالية غير المصرفية.
إجراءات إلزامية لمنع الخلط بين التأمين والاستثمار
ويلزم التعميم شركات التأمين بالإفصاح للعملاء عن الطبيعة الحقيقية للمنتج التأميني، مع حظر الخلط أو التضليل في عمليات التسويق، وتوثيق علم العميل بطبيعة المنتج التأميني.
ويأتي ذلك بعدما رصدت الهيئة عددًا من الممارسات السلبية، إلى جانب تلقي شكاوى من عملاء بشأن حدوث خلط عند تسويق المنتجات من خلال القنوات المصرفية، بين المنتجات التأمينية وبين الأوعية الادخارية أو الاستثمارية أو المنتجات والخدمات المصرفية، لاسيما المنتجات التأمينية المرتبطة باستثمارات.
الرقابة المالية تلزم الشركات بالإفصاح عن طبيعة المنتج ومخاطره
وينص التعميم على ضرورة إفصاح شركة التأمين للعميل، قبل التعاقد وبصورة واضحة ودقيقة وغير مضللة، عن الطبيعة التأمينية للمنتج ومزاياه ومخاطره وشروطه الجوهرية.
كما تلتزم الشركات ببيان أي مكون أو استراتيجية استثمارية مرتبطة بالمنتج، بما يمكّن العميل من اتخاذ قراره على أساس واضح وبعد الإحاطة بطبيعة المنتج وشروطه ومخاطره.
وفي حال تضمنت الوثيقة التأمينية استثمارًا مرتبطًا بالذهب أو بأي أصل استثماري آخر، يجب توضيح طبيعة هذا الاستثمار وآلية إدارته، مع الإفصاح عن الصندوق أو مدير الاستثمار، بحسب الأحوال.
حظر الإيحاء بامتلاك شركة التأمين لأصل الاستثمار
كما يحظر التعميم على شركة التأمين الإيحاء بأنها تمتلك الأصل محل الاستثمار أو تديره بصورة مباشرة، إذا لم يكن ذلك صحيحًا.
ويلزم التعميم الشركات كذلك بتوضيح ما إذا كان للعميل الحق في تسلم الأصل عينًا أو استرداده، مع بيان شروط التسلم أو الاسترداد، إن وجدت، إلى جانب توضيح أسس تحديد قيمة التصفية أو الاسترداد وفقًا لأحكام الوثيقة.
حظر الممارسات التسويقية المضللة
وشدد التعميم على حظر استخدام أي عبارات أو وسائل أو ممارسات تسويقية من شأنها إحداث خلط لدى العميل بين المنتج التأميني وبين الودائع أو الحسابات أو غيرها من المنتجات أو الخدمات المصرفية أو الأوعية الادخارية والاستثمارية.
كما يحظر تضمين المواد التسويقية بيانات غير صحيحة أو غير دقيقة، أو بيانات من شأنها خلق تصور لدى العميل يخالف الطبيعة الحقيقية للمنتج وشروطه المعتمدة من الهيئة.
توثيق إقرار العميل قبل إتمام التعاقد
وفي إجراء يستهدف تعزيز حماية حقوق العملاء وتبصيرهم، ألزم التعميم شركات التأمين بتوثيق إقرار العميل قبل إتمام التعاقد بأنه اطلع على الشروط والأحكام الجوهرية للوثيقة.
ويجب أن يتضمن الإقرار تأكيد علم العميل بأن محل التعاقد هو منتج تأميني صادر عن شركة التأمين، وليس وديعة أو حسابًا أو منتجًا مصرفيًا، إلى جانب تأكيد حصوله على المعلومات والإفصاحات اللازمة لفهم طبيعة المنتج ومزاياه ومخاطره.
كما يتعين أن يقر العميل بأن الشركة أتاحت له فرصة كافية للاستفسار عن شروط المنتج وأحكامه قبل إتمام التعاقد.
وأكد التعميم أن هذا الإقرار لا يترتب عليه إعفاء شركة التأمين من أي من التزاماتها القانونية أو التنظيمية المتعلقة بالإفصاح أو حماية حقوق المتعاملين.
الرقابة المالية تمهل شركات التأمين شهرًا لتوفيق الأوضاع
وبحسب التعميم، يتعين على شركات التأمين مراجعة المواد والنماذج وأساليب التسويق المستخدمة في توزيع منتجاتها من خلال القنوات المصرفية.
كما تلتزم الشركات باتخاذ الإجراءات والضوابط الداخلية اللازمة لضمان الالتزام بالبنود الواردة في التعميم، وموافاة الهيئة خلال شهر بالإجراءات التي اتخذتها في هذا الشأن، إلى جانب تقديم نموذج إقرار العميل الذي ستستخدمه في عمليات التعاقد.
وتأتي هذه الإجراءات في إطار توجه الهيئة العامة للرقابة المالية نحو تعزيز الشفافية والإفصاح في الأنشطة المالية غير المصرفية، وضمان حصول العملاء على المعلومات الكافية التي تمكنهم من فهم طبيعة المنتجات التي يتعاقدون عليها ومزاياها ومخاطرها.