الرقابة المالية تستعرض إجراءات تعزيز كفاءة التمويل خلال Cairo ICT 2026
كيف توازن الرقابة المالية بين نمو التمويل غير المصرفي وحماية العملاء؟ رحاب طه تكشف إجراءات الرقابة اللحظية والتحقق الرقمي وتقييم الجدارة الائتمانية
كتبت/شهد ابراهيم
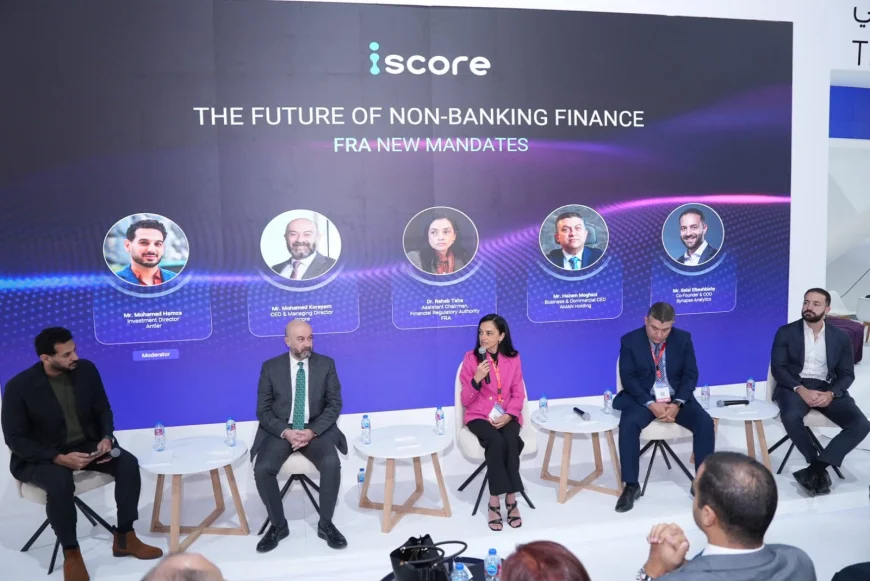
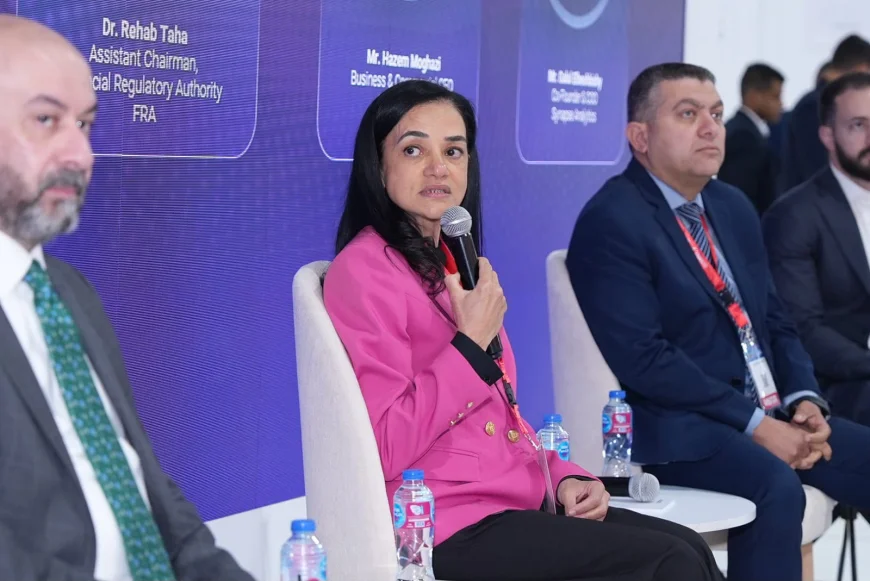
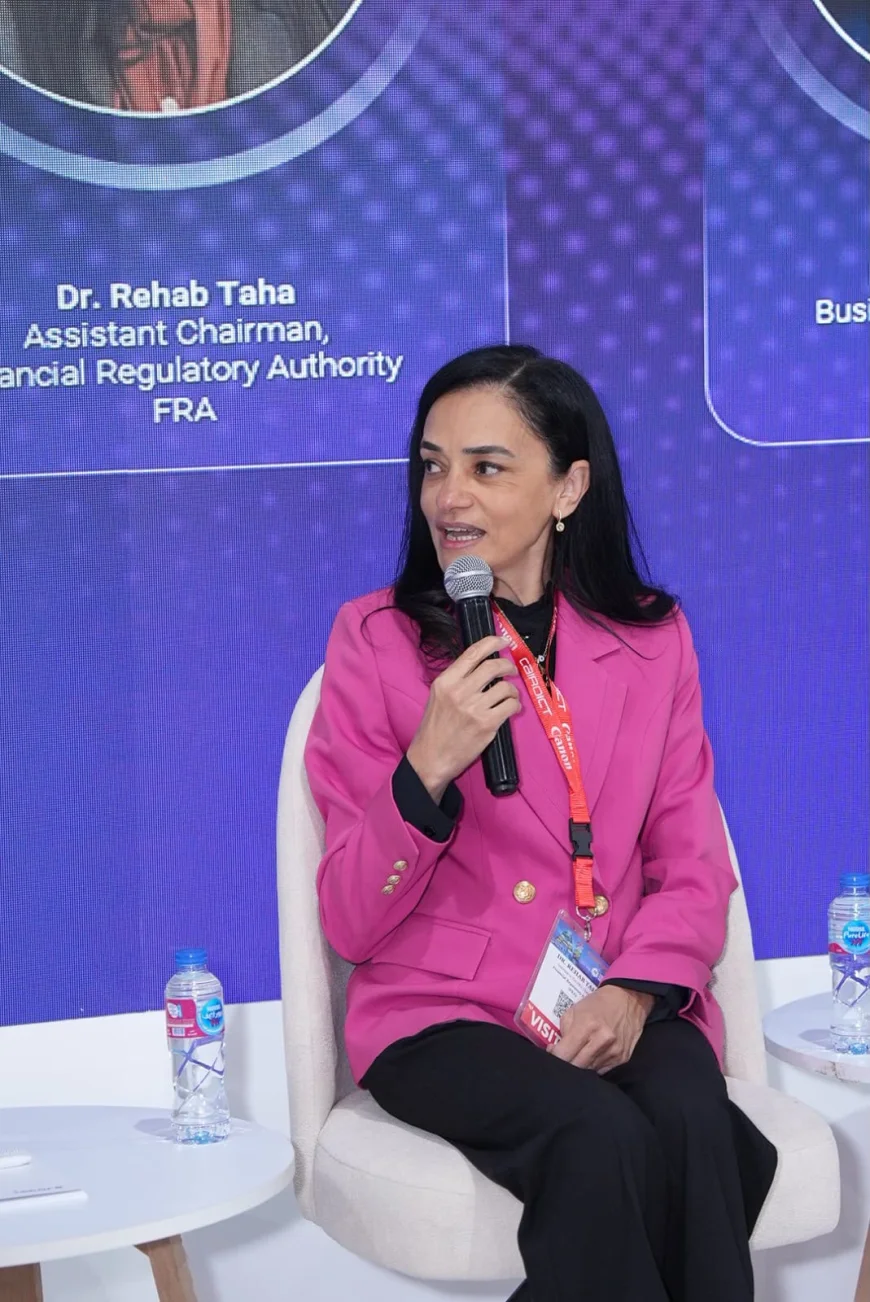
استعرضت الدكتورة رحاب طه، مساعد رئيس الهيئة العامة للرقابة المالية لقطاع التمويل غير المصرفي، جهود الهيئة لتعزيز كفاءة واستقرار أنشطة التمويل غير المصرفي، من خلال حزمة من التدابير الرقابية والتكنولوجية المتقدمة، تستهدف دعم النمو المستدام وترسيخ مبادئ التمويل المسؤول وحماية حقوق المتعاملين.
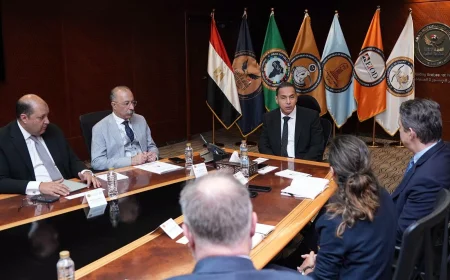
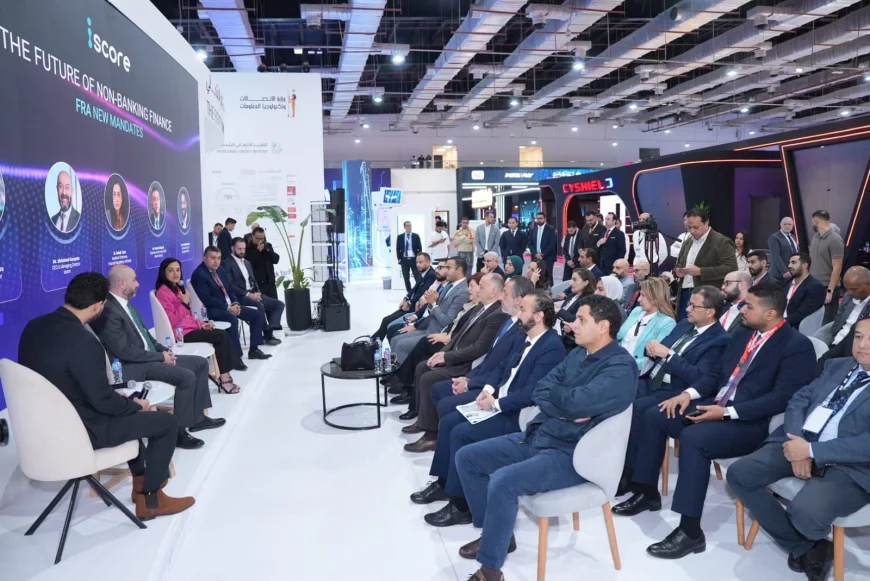
جاء ذلك خلال مشاركتها في جلسة نقاشية بعنوان «مستقبل التمويل غير المصرفي: القرارات التنظيمية الجديدة للهيئة»، ضمن فعاليات معرض ومؤتمر القاهرة الدولي للتكنولوجيا Cairo ICT 2026، بجناح الشركة المصرية للاستعلام الائتماني «آي سكور»، وبمشاركة عدد من قيادات القطاع المالي والتكنولوجي.
التمويل الاستهلاكي يسجل نموًا كبيرًا خلال 5 سنوات
وأوضحت رحاب طه أن حجم التمويلات الممنوحة في نشاط التمويل الاستهلاكي ارتفع من 8 مليارات جنيه استفاد منها 262 ألف عميل، إلى نحو 96 مليار جنيه تخدم قرابة 12 مليون مستفيد، خلال خمس سنوات فقط.
وأضافت أن هذا النمو المتسارع صاحَبته تحديات تتعلق بتباين جودة التمويل، وزيادة الالتزامات المالية للعملاء، ومخاطر التعثر وانتحال الشخصية والاحتيال المالي، وهو ما دفع الهيئة إلى إصدار قرارات تنظيمية تستهدف ضبط معايير تقييم الجدارة الائتمانية وتحسين إجراءات منح التمويل.
ربط لحظي بين شركات التمويل وآي سكور
وأشارت مساعد رئيس الهيئة إلى قرار الربط اللحظي بين شركات التمويل الاستهلاكي والشركة المصرية للاستعلام الائتماني «آي سكور»، بما يتيح متابعة العملية التمويلية بصورة فورية في جميع مراحلها، بدءًا من الموافقة على التمويل والصرف، مرورًا بالسداد الجزئي والكلي، وصولًا إلى انتهاء التمويل أو اتخاذ الإجراءات القانونية بشأنه.
وتهدف هذه الآلية إلى الحد من حصول العميل على تمويلات متعددة تتجاوز قدرته على السداد، وتعزيز كفاءة إدارة المخاطر داخل شركات التمويل.
التحقق باستخدام OTP لمواجهة الاحتيال
وفي إطار تعزيز الأمان الرقمي والتحقق من هوية العملاء، ألزمت الهيئة الشركات والمؤسسات العاملة في نشاطي التمويل الاستهلاكي وتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر بتحديث منظومة التحقق من الهوية.
ويتضمن ذلك إرسال رمز التحقق لمرة واحدة (OTP) إلى رقم الهاتف المحمول الشخصي للعميل في مراحل منح التمويل وصرفه واستخدامه، بهدف الحد من مخاطر انتحال الشخصية والتلاعب والاحتيال، وتعزيز الثقة في عمليات التمويل الرقمية.
التقييم السلوكي يدعم الجدارة الائتمانية
ولفتت رحاب طه إلى توجيه الهيئة بدمج التقييم السلوكي القائم على البيانات البديلة ضمن محددات منح الائتمان، بما يساعد الشركات على فهم أنماط سداد العملاء والتزاماتهم المالية بصورة أكثر شمولًا.
وتتيح هذه الآلية فرصًا أوسع أمام المواطنين الذين لا يمتلكون تاريخًا ائتمانيًا تقليديًا كافيًا للاستفادة من التمويل غير المصرفي.
وأكدت أن الاستعلام عن التقييم السلوكي لدى «آي سكور» يمثل أداة داعمة ضمن سياسة ائتمانية متكاملة، ولا يعفي شركات التمويل من مسؤوليتها عن دراسة الجدارة الائتمانية للعملاء.
وشددت على حق العملاء المرفوضين ائتمانيًا في معرفة أسباب الرفض، وطلب تحديث بياناتهم، وتقديم التظلمات بشأن أي معلومات غير دقيقة، بما يضمن الشفافية ويحافظ على حق العميل في المعرفة، دون تحويل التقييم السلوكي إلى وسيلة للإقصاء الائتماني.
الرقابة المالية: حماية العملاء لا تعني إبطاء نمو النشاط
وأكدت مساعد رئيس الهيئة أن القرارات والتدابير التنظيمية الأخيرة لا تستهدف إبطاء نمو قطاع التمويل غير المصرفي، وإنما تهدف إلى إدارة المخاطر بصورة استباقية، وتحقيق التوازن بين توسع النشاط وجودة الائتمان وحماية المتعاملين.
وأوضحت أن نجاح النشاط لم يعد يُقاس بحجم التمويلات الممنوحة فقط، بل يرتبط بتحقيق النمو المستدام، والتمويل المسؤول، وسلامة إجراءات منح التمويلات، وجودة المحافظ الائتمانية، وحماية حقوق العملاء.
دعم فني لشركات التمويل وفترات لتوفيق الأوضاع
واختتمت رحاب طه بالتأكيد على استمرار الهيئة في تبني نهج داعم للسوق، مشيرة إلى أن القرارات التنظيمية جاءت نتيجة حوار مجتمعي مستمر مع الكيانات العاملة بالقطاع.
كما أكدت حرص الهيئة على تقديم الدعم الفني للشركات المرخص لها، وفتح قنوات التواصل للرد على استفساراتها، مع إتاحة فترات كافية لتوفيق الأوضاع مع المتطلبات الرقابية الجديدة، بما يدعم استدامة النمو ويحافظ على استقرار الأوضاع المالية.